扫码支付
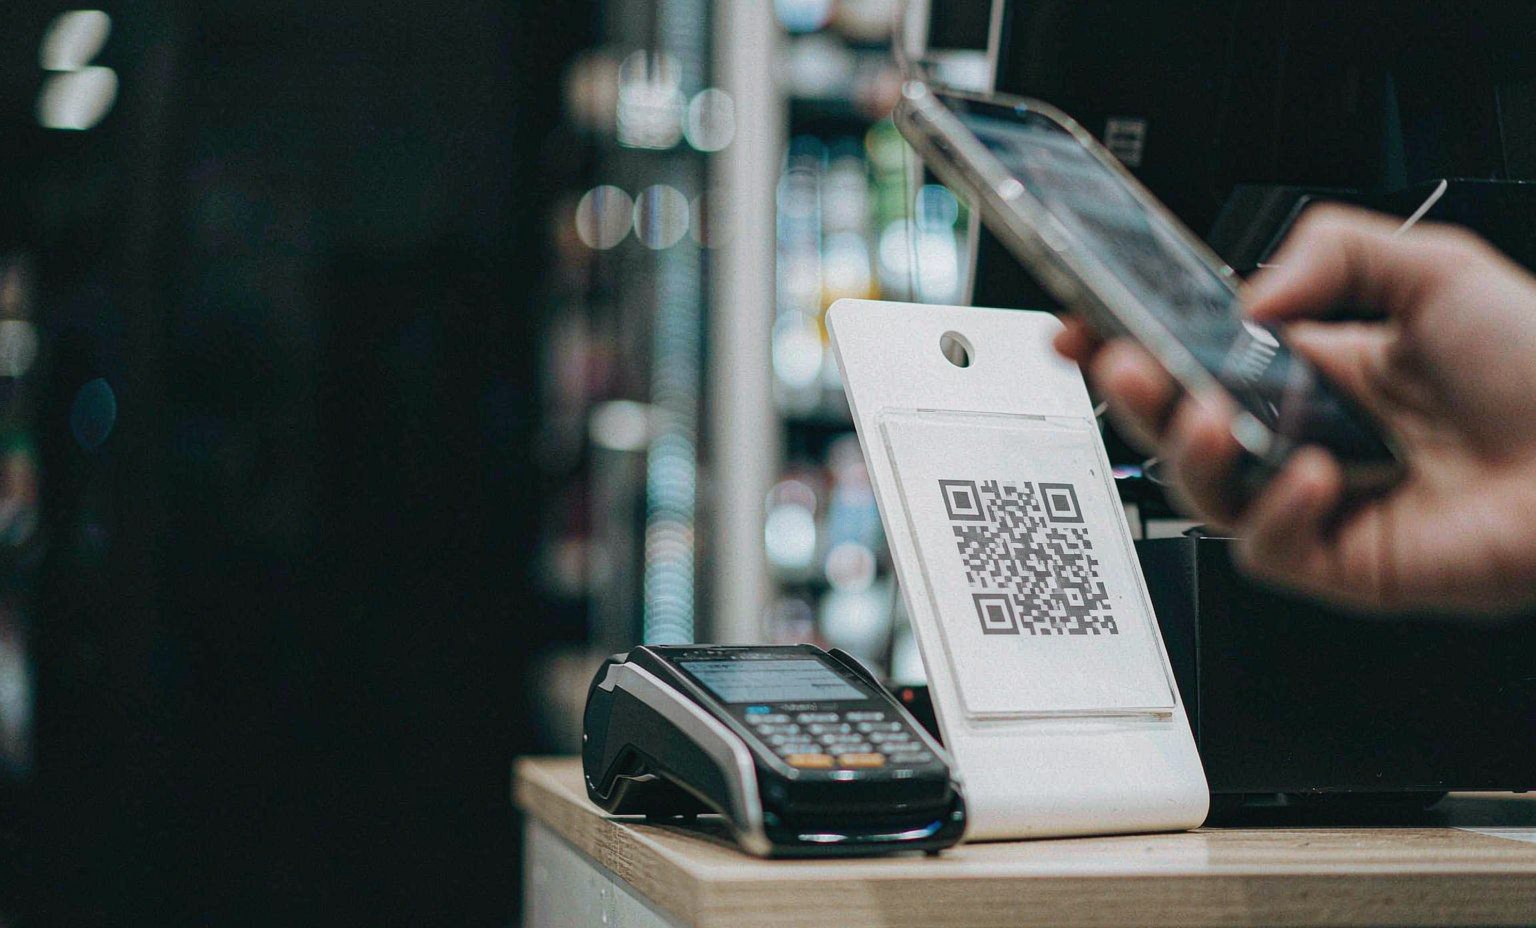
微信、支付宝等多码合一。一张立牌、一个二维码,顾客主动扫码付款,或店员扫顾客的付款码,两种方向都支持,不改变门店原有的收款习惯。
适合:便利店、餐饮档口、菜市场摊位
AGGREGATED PAYMENT
一码聚合,通收通付。微信、支付宝、云闪付、银行卡收进同一个商户号, 线上线下的交易合并成一份对账单——顾客用什么付都行,门店只面对一个后台。
OVERVIEW
「聚合」不是把几个二维码印在同一张纸上,而是把微信、支付宝、云闪付、银行卡 这些各自独立的通道,收进同一个商户号、同一套对账口径里。
碧麒麟做的是中间这一层:与持牌支付机构合作提供收款通道,负责商户进件、接口对接、 终端部署与日常维护。商户不必为每个通道单独开发,也不必在每个平台各看一份报表—— 收款、退款、对账、结算,在一个地方完成。
交易数据与商户信息归商户自己所有,平台不截留、不挪用。收款之后的事一并接住: 对账、分账、差错处理、会员账户、终端维护,都是同一条链路上的环节, 不需要商家在几家服务商之间来回传话。
PRODUCT FORMS
收银台多大、有没有收银机、高峰期排不排队,决定了该用哪种。 四种形态共用一套商户号与对账口径,之后想换也不用重新进件。
微信、支付宝等多码合一。一张立牌、一个二维码,顾客主动扫码付款,或店员扫顾客的付款码,两种方向都支持,不改变门店原有的收款习惯。
适合:便利店、餐饮档口、菜市场摊位
扫码枪、POS 机具、云打印机按门店动线配置。有线与无线两种接入方式,台面拥挤的小店也能腾出位置,设备与商户号绑定后即插即用。
适合:超市、连锁门店、批发档口
支持微信、支付宝刷脸支付。顾客不带手机也能付款,收银台少一次「等我找一下手机」;屏体在闲时可以放门店活动,不只是一台收款机。
适合:商场专柜、快餐、影院
一套软件接多种收银系统。已有收银机的门店不必换硬件,装上即可聚合收款,交易流水与原有系统并行,迁移成本几乎为零。
适合:已有信息化基础的连锁门店
COVERAGE
同一个商户号既能收柜台前的扫码,也能收自家商城里的订单。 两条线各自接入一次,交易汇总到同一份报表里。
A DAY AT THE COUNTER
设备选完只是开始。真正决定顺不顺手的是:每个时段它要承担什么动作, 以及忙的时候有没有人需要离开台面去处理别的事。
07:00—10:00
交班对账、补零钱、把设备逐一唤醒。收款量不大,但前一日的账这时候看最清楚。
11:30—13:30
扫码与刷脸同时开着,少一次掏手机的动作,队伍就走得快一点。退款与改单尽量挪到闲时。
14:00—17:00
补货、发券、整理货架。台面空下来的时候,系统在后台跑会员、库存与活动核销。
18:00—21:00
晚高峰再来一次。打烊后把当日汇总、待处理退款和到账明细一次看完,第二天不必重算。
DEVICES
按「台面条件 + 收款动作 + 是否保留原系统」三条来判断,通常能直接对上一种形态。
| 形态 | 适合的门店 | 收款方式 | 部署方式 |
|---|---|---|---|
| 聚合码立牌 | 台面小、单笔金额低的档口与摊位 | 顾客扫码,或店员扫顾客付款码 | 贴码即用,不用布线 |
| 扫码枪 + 收银机 | 有收银系统、商品品类较多的超市与便利店 | 扫顾客付款码 | USB 或串口接入现有收银机 |
| 智能 POS | 需要刷卡、需要把机器带到桌边收款的连锁与专柜 | 刷卡、插卡、挥卡、扫码 | 独立设备,4G 或 WiFi 联网 |
| 刷脸设备 | 高峰排队明显、客单价偏低的快餐、影院与商场专柜 | 刷脸、扫码 | 台面摆放,联网即用 |
| 收银通软件 | 已有收银系统、只想加上聚合收款的门店 | 软件内调起聚合收款 | 安装即可,不更换硬件 |
| 线上接口 | 有自建商城、App 或小程序的商户 | APP / H5 / PC / 小程序支付 | 服务端对接,提供文档与联调支持 |
同一家门店可以同时用多种形态:柜台放立牌码,高峰开一台刷脸设备,线上商城走接口。 设备押金与买断方式在方案里单独列明,不含在费率中。
BEYOND PAYMENT
真正占时间的往往不是收款本身,而是收款之后的核对、拆账、查单。 这些环节我们和通道一起做,不让商家自己去拼。
每日交易明细与结算文件按通道分别输出,也能合成一份总表,与门店账面逐笔对应。
连锁、加盟与平台型商户按规则拆分货款,结算到各自的结算主体,不必事后手工转账。
掉单、重复支付、退款失败这类问题,由专人查单并跟进到结案,处理结果书面反馈。
储值、积分与优惠券挂在会员名下,换设备或换收银系统时账户数据不丢。
提供接口文档与联调环境,有研发团队的自建系统可以自行接入,我们配合排查。
设备故障先远程排查,硬件问题的处理方式与时限在服务约定中写清。
定期检查通道状态与交易异常,尽量在商家察觉之前把问题处理掉。
按门店、收银员、时段出交易报表,用于排班、选品与活动复盘,不只是看总额。
HOW IT WORKS
资料齐全的情况下,进件与配置可以当天推进;线上接口联调与线下设备安装通常在一到两周内完成。
营业执照、法人身份证、门店照片与结算账户。个体户与企业都能办,对公账户按通道要求提供。
按经营类目匹配通道与费率,商户号核发后配置收款方式,把要用的形态一次配齐。
线上接口联调,线下设备到场安装、绑定门店与收银员,原有收银流程尽量不动。
先用小额交易确认到账与对账无误,再全量切换;旧设备可以并行一段时间过渡。
SECURITY
我们不吸存、不挪用资金,收款通道由持牌支付机构提供。 平台负责的是接入、风控配置与账目核对。
交易报文全程加密传输,卡号等敏感信息不做明文存储,日志中脱敏处理。
按金额、频次、地域等规则实时拦截异常交易,可疑订单转人工复核后再放行。
进件时核验营业执照、经营场景与结算账户,按通道方要求留档,不做无照代收。
每笔交易都有流水号、时间与状态,对账差异可以一直追溯到单笔,不靠口头核对。
GLOSSARY
谈方案时这几个词出现频率最高。含义讲清楚了,后面一半的问题会自动消失。
FAQ
如果这里没有你的情况,直接打电话或加微信说,我们按你的门店具体看。
营业执照、法人身份证、门店照片(能看清经营场景)、结算账户信息。个体户与企业都能办理,对公账户按通道要求提供。资料齐全后即可提交进件,审核进度随时可以问对接人。
费率按经营类目与通道分别核定,签约前把每一项写清楚,不做「低费率进件、后面再补收费」的做法。设备如果涉及押金或买断,会在方案里单独列明,不混在费率里。
结算周期以通道方规则为准,常见为 T+1;部分类目可以申请更快的结算方式。你的门店具体适用哪一档,方案确认时会写明,不用自己猜。
可以。只做支付接入,不动原有的收银、库存与会员逻辑;也可以通过收银通在不更换硬件的前提下加上聚合收款,两种方式的实施周期差别不大。
每个门店可以开独立商户号,也可以在主商户下挂子门店,交易按门店归集。需要把货款拆给不同主体的,用分账规则配置,结算到各自的账户,不必事后手工转。
先按流水号定位到单笔,再分别核对通道侧与门店侧的记录。掉单、重复支付这类问题由我们查单并与通道方对账,处理结果书面反馈,不需要商家自己在两个后台之间来回比对。